1万円以下の少額輸入貨物の譲渡に係る課税関係の見直し
■海外通販の1万円以下の商品、販売時の消費税課税へ
中国や韓国に関連した越境ECサイトの利用拡大に伴い、海外から輸入される貨物が急増しています。令和6年の輸入許可件数は約1億9,000万件に達し、コロナ禍前の令和元年と比べて約4.1倍となりました。その約9割を占めたのが、輸入時の関税と消費税が原則として免除される1万円以下の少額貨物です。
国内事業者が商品を販売する場合には消費税がかかる一方、国外事業者が1万円以下の商品を海外から消費者へ直接発送すれば、原則として輸入時の消費税がかかりません。こうした取引が急増したことで、国内事業者と国外事業者の競争条件の不均衡が大きくなっていました。
この問題に対応するため、令和8年度税制改正では、通信販売により国外から国内へ発送される1万円以下の商品の販売を消費税の課税対象とし、原則として販売事業者が申告・納税するルールが設けられました。
ただし、一定のプラットフォームを介した取引で、販売代金の決済もそのプラットフォームで行われる場合は、後述するプラットフォーム課税の対象となります。
●制度の概要
今回の改正は、事業者が通信販売で海外から国内へ発送する商品のうち、販売単位ごとの価格が1万円(税抜き)以下のものについて、その販売を「特定少額資産の譲渡」と区分し、消費税の課税対象とするものです。
申告・納税を行うのは、原則として商品を販売した事業者になります。販売者が国内事業者であるか国外事業者であるかは問いません。ただし、免税事業者は除かれます。
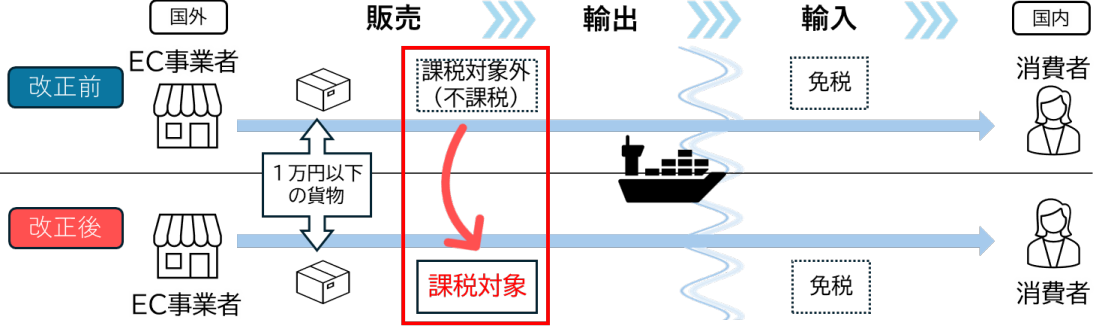
(画像出典)国税庁|国境を越えた電子商取引に係る課税関係について
●1万円以下の判定方法
1万円以下かどうかは、商品が販売されている最小単位ごとに判定します。
国税庁が示している例は、以下のとおりです。
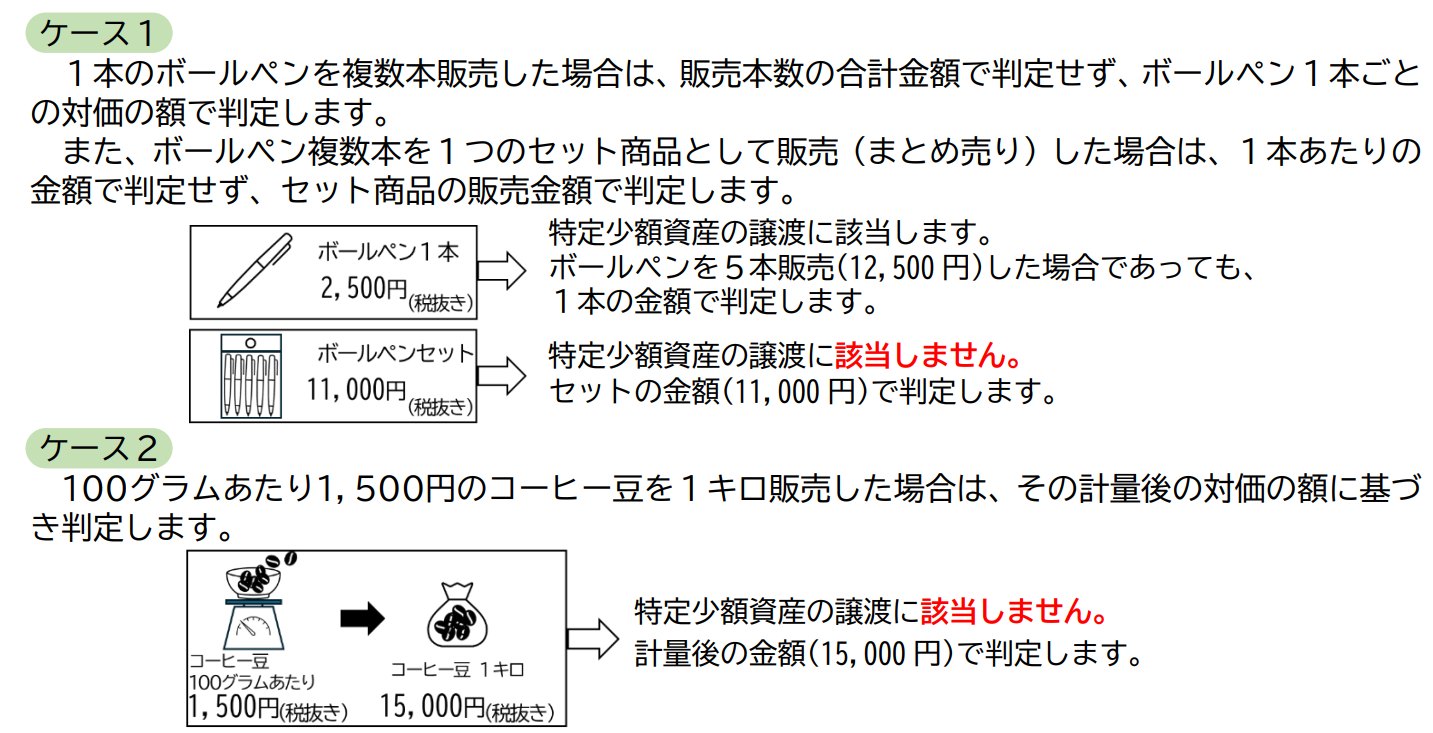
(画像出典)国税庁|国境を越えた電子商取引に係る課税関係について
送料を商品の対価と明確に区分して別途徴収する場合、その送料は1万円以下かどうかの判定に含まれません。商品の対価と送料を明確に区分していない場合は、送料を含めた金額で判定します。
●適用開始時期
令和10年4月1日以後に、通信販売により行われる資産の譲渡が対象になります。
■特定少額資産販売事業者の登録制度
前項の改正により、令和10年4月から、1万円以下の特定少額資産の販売が消費税の課税対象となります。
ただし改正後も、通関手続きの負担面から、輸入時の少額免税制度(課税価格の合計が1万円以下の輸入貨物について、関税と消費税を免除する制度)は維持されます。
つまり、特定少額資産の譲渡にかかる消費税は、販売時に課され、輸入時は通常免除されます。
ただし、以下のようなケースでは、特定少額資産の輸入であっても消費税が課されます。
・複数の商品をまとめて発送し、輸入時の課税価格の合計額が1万円を超えた
・為替変動によって輸入時の課税価格が1万円を超えた
・そもそも免税対象外の物品である(革製品など)
そこで、販売時と輸入時の二重課税を、通関手続きのタイミングで防ぐために設けられたのが「特定少額資産販売事業者」の登録制度です。
登録を受けるかどうかは販売事業者の任意となります。
●登録制度のイメージ
この登録制度の趣旨は、輸入時の通関手続きにおいて、その特定少額資産が販売時に課税される貨物であることを確認できるようにし、二重課税を防止することにあります。
まず、登録を行った販売事業者は、仕入書などに自社の登録番号とその輸入品が特定少額資産に該当する旨を記載し、輸入者または輸入者の輸入申告を代理する通関業者にこれらを通知します。
【販売事業者が通知する事項】
・特定少額資産販売事業者の登録番号
・その商品が特定少額資産の譲渡に係るものである旨
続いて、通知を受けた輸入者側が、これらの事項を輸入申告書等に付記することで、その商品の輸入時の消費税が免除されます。
なお、登録の有無によって、販売時に消費税の課税対象となるかどうかが変わるわけではありません。
これについては、下図が比較的わかりやすいです。右の「免税対象外物品」における「引取時」の課税関係のみが「登録の有無」で変わるイメージです。
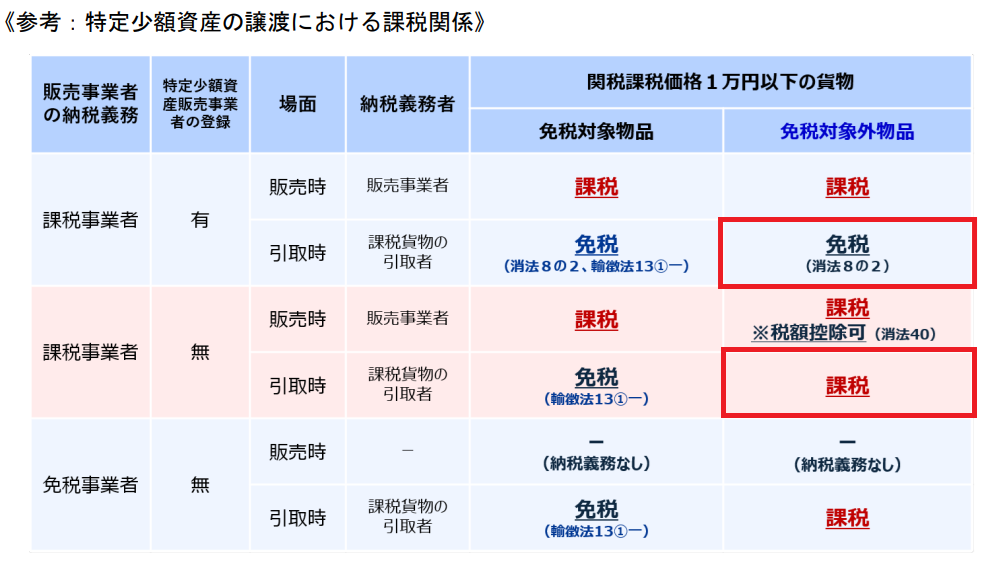
(画像出典)国税庁|国境を越えた電子商取引に係る消費税の課税に関するQ&A(以下、Q&A)問17より(赤枠は当サイトで追加)
●登録申請と登録事業者の公表
登録申請は令和9年10月1日から行うことができます。
登録された事業者は、国税庁のホームページに以下の事項が公表されます。
【主な公表事項】
・氏名または名称
・登録番号
・登録年月日
・(法人の場合)本店または主たる事務所の所在地
など
なお、「特定少額資産販売事業者」の登録を受けられるのは、課税事業者に限られます。
登録中は課税売上高が1,000万円以下であっても免税事業者になれず、必ずしも相手が登録するとは限りません。
●免税が受けられず輸入消費税が課された場合
課税事業者から特定少額資産を購入したものの、未登録などにより販売時と輸入時の双方で消費税が課された場合、課税事業者である販売事業者が輸入許可書等を購入者から入手して保存することで、販売時の消費税額を申告税額から控除できることになっています。
控除した消費税相当額は、実務上、購入者に返金することが想定されています。
(参考)国税庁|Q&A 問17「特定少額資産の譲渡に係る課税貨物に消費税が課税された場合」
●適用開始時期
令和10年4月1日以後に行われる特定少額資産の譲渡から適用されます。
■プラットフォーム課税の導入
オンラインマーケットプレイスなどを介して行われる一定の商品販売について、プラットフォーム事業者が商品を販売したものとみなし、消費税の申告・納税を行う制度が創設されます。
対象となる取引については、販売事業者からプラットフォーム事業者へ消費税の納税義務が移ります。
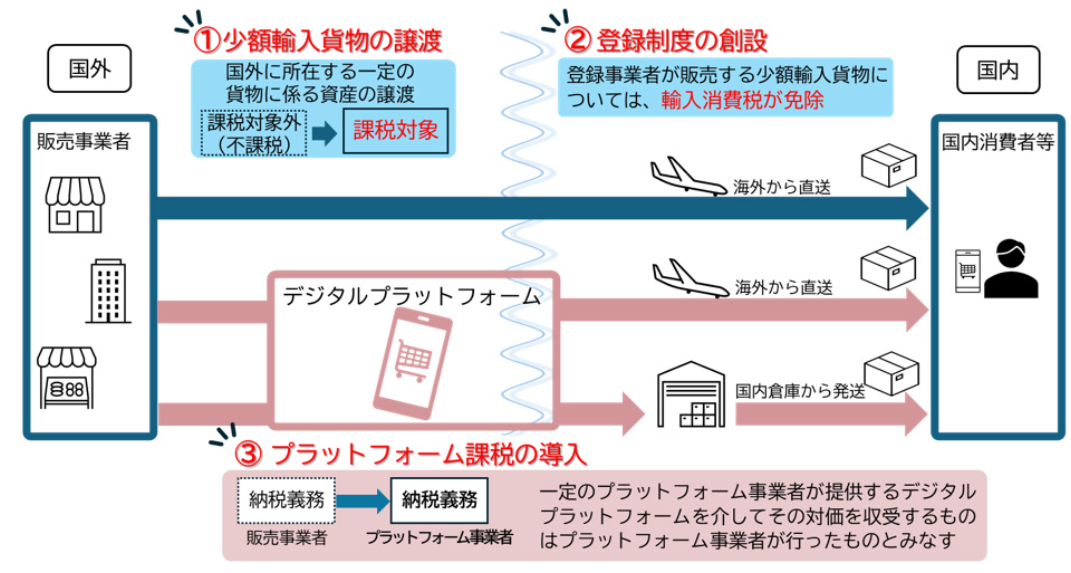
(画像出典)国税庁|国境を越えた電子商取引に係る消費税の課税関係について
●対象となる取引
対象となるのは、指定されたプラットフォームを介して行われ、販売代金もそのプラットフォーム事業者を介して決済される次の取引です。
・国外事業者が国内で行う資産の譲渡
・国内外の事業者が行う特定少額資産の譲渡
国内事業者による販売がプラットフォーム課税の対象となるのは、特定少額資産の譲渡のみとなります。つまり、通信販売により1万円以下の商品を海外から国内の購入者へ発送する場合です。国内の倉庫などから発送する通常の販売は対象にならず、これまでどおり販売事業者が消費税を申告・納税します。
(参考)国税庁|Q&A:問29「資産の譲渡に係る「プラットフォーム課税」の概要」
●第二種プラットフォーム事業者の指定
プラットフォーム課税では、プラットフォーム事業者が販売事業者に代わって消費税を申告・納税します。
具体的には、プラットフォーム事業者の課税期間において、対象となる取引の対価の合計額が50億円(税込み)を超えた場合、国税庁長官への届け出が必要となり、「第二種プラットフォーム事業者」として指定されます。
●指定プラットフォームの公表
第二種プラットフォーム事業者として指定された場合、国税庁ホームページで主に次の事項が公表されます。
【公表事項】
・デジタルプラットフォームの名称
・第二種プラットフォーム事業者の氏名または名称
・指定の効力が生ずる日
●適用開始時期
令和10年4月1日以後に行われる上記の対象取引について適用されます。
なお、アプリや電子書籍、音楽配信などのデジタルサービスには、すでにプラットフォーム課税が導入されています。
現在の「特定プラットフォーム事業者」は、令和10年4月1日から「第一種プラットフォーム事業者」へ名称が変更されます。
●「特定少額資産販売事業者」の登録制度との関係
プラットフォーム課税の対象となる取引は、プラットフォーム事業者が行ったとみなされます。
そのため、対象となる特定少額資産について、輸入時の消費税の免除を受ける場合は、そのプラットフォーム事業者が「特定少額資産販売事業者」の登録を受けることになります。